
Financování automobilů se mění spolu s tím, jak se mění samotní zákazníci. André Warmuth, který od března vede Volkswagen Financial Services společně s Vratislavem Strašilem, v rozhovoru vysvětluje, jak se proměňuje role finančních společností, proč klienti stále častěji volí operativní leasing a co rozhoduje o jejich loajalitě. Do Česka přitom přináší zkušenosti z několika zahraničních trhů.
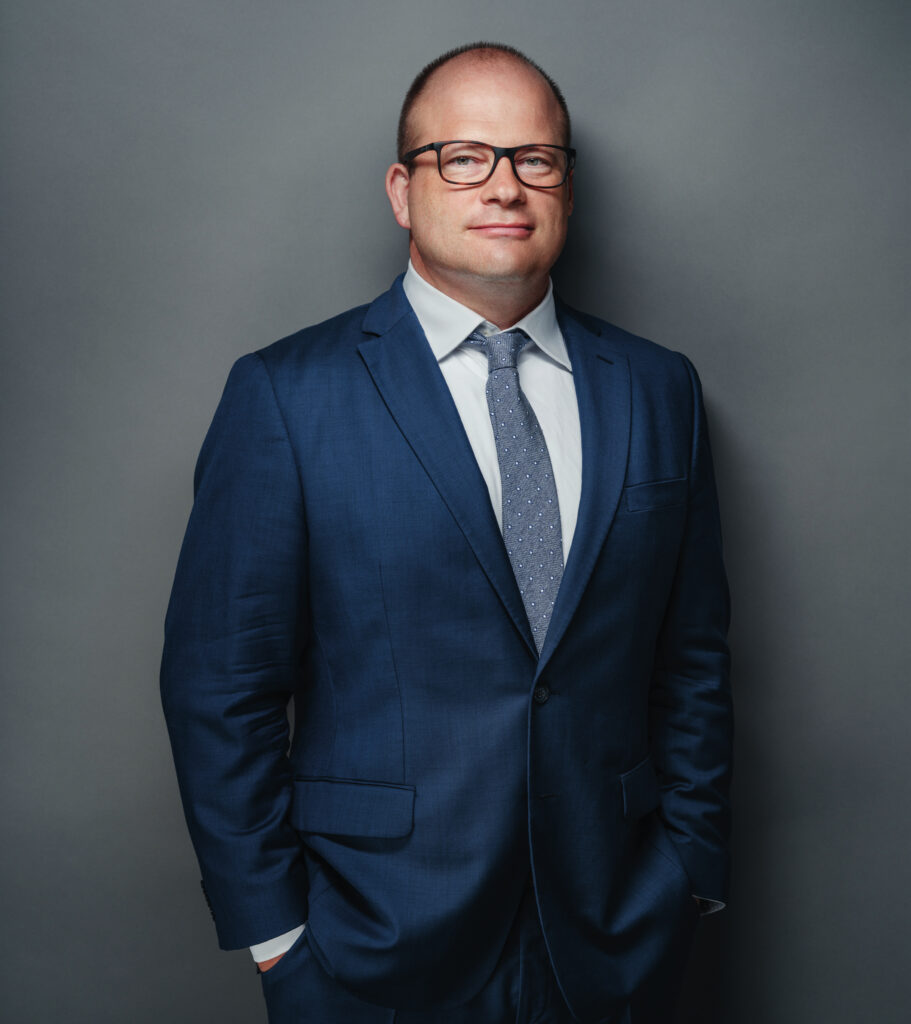
André Warmuth, jednatel společnost Volkswagen Financial Services
Po svých posledních zkušenostech z vedení Volkswagen Bank Greece máte možnost porovnat český trh s řeckým. V čem spatřujete nejzajímavější rozdíly?
Trh v Řecku je výrazně citlivější na cenu a zákazníci zde častěji volí menší vozy a obchod stojí mnohem více na osobních vztazích. Velká část firem je rodinná a loajalita zákazníka může být silnější ke konkrétnímu dealerovi než k automobilové značce. Také financování se vyvíjí jinou cestou. Trh byl tradičně založený na hotovosti, následovaly klasické úvěry a nyní rychleji roste financování s poslední navýšenou splátkou. To postupně otevírá cestu i leasingu, protože zákazník si zvyká na situaci, kdy automobil nemusí dlouhodobě vlastnit.
Zkušenost z rozdílných trhů chci využít při své české misi. Nemám velký zájem o čistě administrativní manažerskou práci. Zajímá mě prostředí, ve kterém lze něco změnit a kde lze nápady skutečně převádět do praxe a posouvat věci dopředu. Česká republika má velmi dobře nastavený trh a silný fleetový byznys a zároveň zde působí jedna z nejúspěšnějších značek celé skupiny Volkswagen. O to zajímavější je hledat, kde ho můžeme ještě posunout.
Český automobilový trh vstoupil do letošního roku růstem. To je pozitivní zpráva.
Z pohledu našeho byznysu nemusí být rychlý růst trhu automaticky nejlepší variantou. Pokud se během krátké doby prodá příliš mnoho aut, pokud byly prodány za cenu, která neodpovídá reálné tržní hodnotě, později se ve větším množství vrátí na sekundární trh. To vytváří tlak na ceny ve druhém a třetím životním cyklu vozu, což má následně dopad na první cyklus. Pro nás je důležité, aby se zůstatkové hodnoty vyvíjely zdravě a předvídatelně.
Posouvá se role finančních společností od jednorázového financování k budování dlouhodobých vztahů se zákazníky?
Pokud bychom nabízeli pouze standardní úvěr, přesvědčíme zákazníka pro jednu transakci a potom s ním máme jen minimum kontaktů a ztratíme možnost sledovat, jak se jeho potřeby v čase mění. My chceme pracovat s celým životním cyklem auta. Financování, pojištění, servis i následná výměna vozu spolu souvisejí. Právě takový model vytváří dlouhodobější vztah s klientem a současně ho přirozeně udržuje v ekosystému autorizované servisní a dealerské sítě, což ve výsledku přináší výhody i samotnému zákazníkovi.

Jak se dnes mění očekávání zákazníků od financování aut? Chtějí ještě nést rizika spojená s budoucí hodnotou vozu a jeho vrácením?
Zákazníci chtějí kratší cykly a chtějí auta měnit častěji. Současně stále méně stojí o to, aby sami nesli riziko budoucí hodnoty vozidla a riziko rychlosti poklesu hodnoty vozu. To je u operativního leasingu jeden z podstatných argumentů a zároveň jedna z hlavních rolí operativního leasingu. Kratší životní cyklus získává na významu také u elektromobilů, jejichž technologie se rychle mění.
Operativní leasing má ale dlouhodobě citlivé místo – stav vozidla při jeho vrácení. Právě obava z dodatečných nákladů může ovlivňovat rozhodování klienta. Data Volkswagen Financial Services za rok 2025 přitom ukazují, že rozdíl mezi celkovými náklady na poškození a částkou účtovanou zákazníkům je značný. U 6491 vrácených vozů zaznamenala společnost 100 678 případů poškození. Z celkových nákladů 651 milionů korun připadlo na neakceptovatelná poškození účtovaná klientům zhruba 80 milionů, tedy jen 12 procent.
Jak tedy k otázce nadměrného opotřebení přistupovat tak, aby zákazník na konci leasingu neodcházel s pocitem křivdy?
U leasingu pracujete s klientem opakovaně a důvěra je mimořádně důležitá. Pokud zákazník získá pocit, že se s ním při vracení auta nezacházelo férově, můžete velmi rychle ztratit vztah, který jste několik let budovali. Proto mají význam jasná pravidla známá od začátku smlouvy a možnost stav vozu zkontrolovat před jeho definitivním vrácením.
Proměňuje se způsob, jakým zákazníci financování porovnávají? Je pro ně stále rozhodující pořizovací cena nebo výše měsíční splátky?
Zajímavé je, že patrný rozdíl je i mezi generacemi. Část dříve narozených klientů se stále silně orientuje podle pořizovací ceny nebo ti progresivnější podle výše splátky, zatímco zákazníci zvyklí pracovat s daty více sledují celkové náklady na provoz a vlastnictví.
Ve fleetu musíme přemýšlet především v TCO. Měsíční splátka je samozřejmě důležitá, ale sama neříká, kolik firmu auto skutečně stojí. Přidává se servis, pojištění, administrativa, odstávky vozu nebo jeho budoucí hodnota. Právě zde vzniká rozdíl mezi pohledem finanční společnosti a dealera. Dealer zná své zákazníky velmi dobře, ale často pracuje s několika konkrétními příklady, které si pamatuje.
My máme k dispozici data za větší počet klientů. Potřebujeme oba pohledy spojit a podle toho nastavovat produkty. Vyšší pořizovací cena navíc nemusí automaticky znamenat vyšší celkové náklady. Díky příznivějším provozním nákladům nebo vyšší zůstatkové hodnotě může být takový vůz z pohledu TCO naopak výhodnější.
Elektromobilita je často označována za největší transformaci automobilového odvětví posledních let. Jaké změny přináší poskytovatelům financování?
Za hlavní transformační faktor automobilového financování nepovažuji elektromobilitu, ale digitalizaci. V našem oboru někdy vezmeme starý off-line proces, přesuneme ho na obrazovku a řekneme, že jsme ho digitalizovali. Skutečná digitalizace ale musí zákazníkovi nebo nám šetřit čas a peníze. Ideálně by měl klient být schopen celý proces vyřídit digitálně, pokud si to přeje.
Volkswagen Financial Services už dnes zpracovává více než 70 procent zákaznických interakcí digitálně a pro firemní zákazníky rozvíjí systém FleetCARS. Další prostor vidím v práci s daty a umělou inteligencí. Ta přitom nemusí paradoxně znamenat méně osobní přístup. Člověk si zákazníky přirozeně rozdělí do několika základních skupin. Dobře natrénovaný AI model může pracovat třeba s 27 různými kategoriemi a pro každou zvolit vhodnější způsob komunikace. Pokud data používáme dobře, digitalizace nám umožní být osobnější, ne méně osobní.
Na trh nyní vstupuje řada čínských značek. Cena jejich vozů bývá atraktivní. Co rozhoduje o tom, zda jste připraveni takovou značku financovat?
Novým značkám chybí historie, hustá dealerská a servisní síť, a především ověřená data o vývoji zůstatkových hodnot a o tom, jak se bude vyvíjet jejich technologie. Můžete přijít s velmi dobrou cenou nového auta, ale u leasingu zároveň potřebujeme vědět, jakou bude mít vůz hodnotu za tři nebo čtyři roky, jak rychle ho dokážeme servisovat, zda bude značka dlouhodobě stabilní a zda budou bez problémů dostupné náhradní díly a jak bude fungovat trh ojetin. Vybudovat celý tento systém nějakou dobu trvá a tento proces nelze uspěchat.
Právě propojení výrobce, financování, autorizovaného dealerského servisu a následného prodeje vozu považujeme za jednu z výhod značkových finančních společností, jako je Volkswagen Financial Services.